Слушај вест Док се у јавности шире непроверене информације о наводним финансијским проблемима банака и могућем хапшењу гувернерке Народне банке Србије Јоргованке Табаковић, све израженија забринутост грађана почела је… Цео текст
Слушај вест
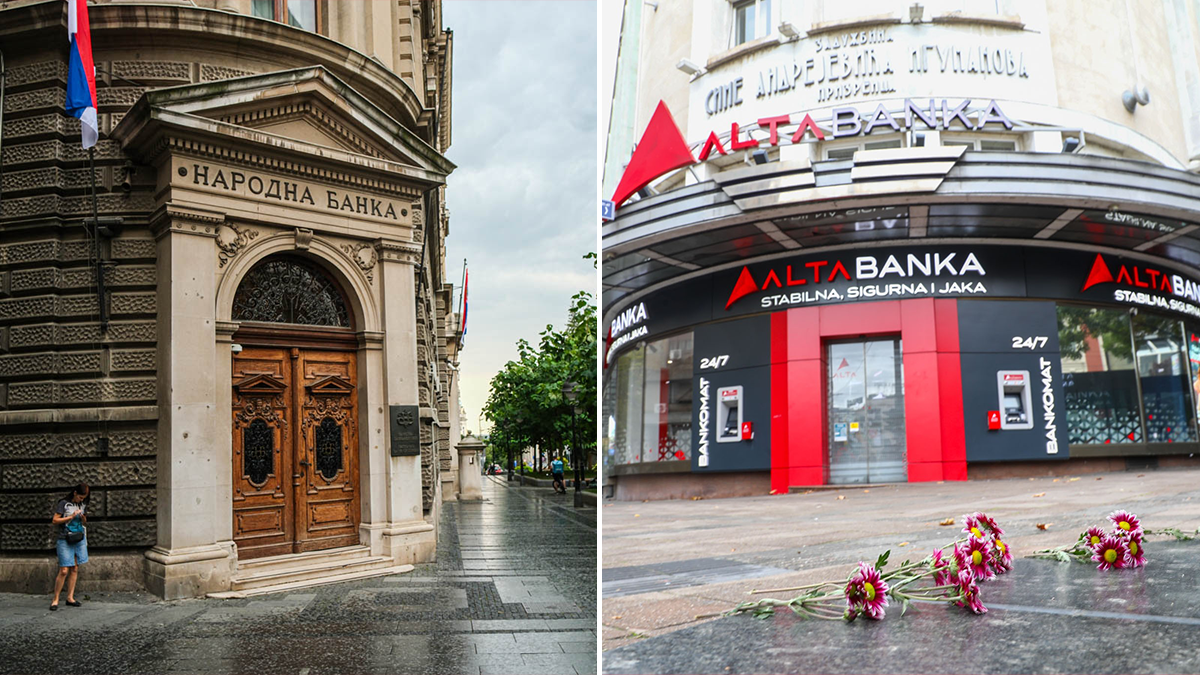
Док се у јавности шире непроверене информације о наводним финансијским проблемима банака и могућем хапшењу гувернерке Народне банке Србије Јоргованке Табаковић, све израженија забринутост грађана почела је да се одражава и на потражњу за еврима.
У појединим мењачницама у центру Београда није било могуће купити ни 300 евра, док је цена евра на местима где га је било достизала 119,05 динара, знатно изнад званичног курса.
Гости који су коментарисали ову тему за емисију "Ни 5 ни 6" на Курир телевији били су проф. др Драган Петровић, Марко Матић, Центар за одговорне медије и Немања Антић, економиста.
"Немам информације о евентуалним хапшењима, нити се тиме бавим. Нинић је подносио неке пријаве и тако даље. Оно на шта могу да укажем јесте шта сматрам проблематичним у нашем банкарском систему, укључујући и Народну банку Србије. Једно од важних питања је политика фиксног курса домаће валуте. Свака држава може да бира између различитих економских концепција. Фиксни курс динара, који се тренутно примењује, легитимно је опредељење Народне банке и надлежних државних органа и није реч ни о каквом кажњивом поступку. Међутим, последица такве политике јесте, по мом мишљењу, нереално јак динар у односу на евро", рекао је Петровић.
Слаба производња и све мањи удео домаћих банака
Указао је на смањење удела банака у домаћем власништву и недовољно развијену производњу као кључне проблеме привреде, уз критику монетарне политике засноване на фиксном курсу динара.
"Видите, сада је питање ко ће преузети макроекономску политику. Господин Антић се више бави примењеном економијом, а ја теоријском. Дакле, о чему се ради? Неолиберална монетаристичка концепција која постоји почива на следећем принципу: држите мању количину домаће валуте. Према прорачунима професора Слободана Комазеца, кога цитирам јер је ауторитет у монетаристичкој концепцији, ми имамо неколико пута мању количину новца, готовог новца, депозита, односно краткорочних кредита. Значи, имате М1, М2, М3. Иде се на мању количину новца, на ниже цене и одржавање одређене стабилности. То је опредељење те концепције. Она може да буде сасвим другачија, односно новчана маса може да се повећа, али се на крају долази до одређеног круга. Наш главни проблем, по мом мишљењу, чине две ствари. Први проблем је то што су пословне банке у последњих 14 година... Случајно знам, јер са Бојаном Димитријевићем држим предмет на факултету, где је он, наравно, шеф катедре. Реч је о предмету Основе међународне политичке економије. Према уџбенику професора Стакића, 2014. године 40 одсто пословних банака било је у домаћем власништву, док их данас нема ни 10 одсто. Значи, за време напредњачке власти дошло је до драстичног смањења броја пословних банака у власништву грађана Србије, што мислим да је лоше. То је прва рак-рана. Друга рак-рана наше привреде је, по мом мишљењу, генерално слаба производња. И то је један од разлога. Дакле, они који се залажу за фиксни курс динара кажу: 'Када бисмо оборили вредност динара, подстакли бисмо извоз, али немамо шта да извозимо, толико нам је слаба привреда'", објаснио је.
Како је водитељка истакла, док се у јавности појављују информације о могућем хапшењу гувернерке Народне банке Србије Јоргованке Табаковић, за које још нема званичне потврде, додатну забринутост изазивају приче о повлачењу новца из банака и отежаној куповини евра, чија је цена у појединим мењачницама, према речима господина Петровића, достизала 119,05 динара.
У таквим околностима поставља се питање шта је у целој ситуацији заиста потврђено, а шта су непроверене информације које могу да изазову узнемиреност грађана. На то је за Курир ТВ одговорио Матић:
"Очигледно је да је заказао механизам контроле који Народна банка има обавезу да примењује, управо ради очувања стабилности и поверења грађана у наш финансијски, монетарни и банкарски систем. Дакле, неко је ту заказао. Видели смо и писмо четворо вицегувернера, који су указали на то да је неко направио озбиљан пропуст и прихватао фалсификоване извештаје док се новац извлачио. Не говоримо о малој количини новца, нити о ономе што би Веља Илић назвао 'крадуцкањем'. Говоримо о 385 милиона евра. Знате, без обзира на то што је Алта банка имала мали удео на нашем банкарском тржишту, око три одсто, овде је реч о поверењу. Ако изгубите поверење, а ми смо држава која је имала случајеве старе девизне штедње, Дафимент банке, Југоскандика...
"Ми смо имали и случај Беобанке. Када имате овакву ситуацију и овакав вид угрожавања стабилности и поверења грађана, постоји ризик од избијања панике. Да не говорим о спекулативним променама курса динара, који јесте прецењен. У том делу је господин Петровић потпуно у праву. Данас за 1.000 евра можете да купите оно што сте 2012. године могли за 550 евра. Није лоше имати фиксни и стабилан курс, али проблем настаје када сваке године имате инфлацију. Тада све постаје скупље и када се цене изразе у еврима. Деведесетих година имали смо стравичну инфлацију, али се знало да лименка Цоца-Цоле кошта једну немачку марку и та цена се није мењала. Данас имамо раст цена изражених у еврима. Када одем у Аустрију, видим да су цене исте као у Београду. То није нормално, јер немамо исте плате да бисмо имали исте цене", каже Матић.
Антић је подсетио на низ банака које су претходних деценија престале да раде и указао на неизвесност у вези са финансијским стањем Алта банке, истичући да ће тек нова ревизија показати колика је њена имовина у односу на обавезе.
"Када је реч о Алта банци, прво је покренут поступак ликвидације, а све су прилике да би могла да оде и у стечај, с обзиром на то да, према незваничним информацијама, наводно располаже знатно мањом имовином од обавеза које треба да измири. Ипак, то су за сада само претпоставке. Док се не уради пресек стања и нова ревизија, нећемо знати шта је веће - имовина или обавезе. Можемо само да нагађамо. Али оно чему ја сведочим јесте велики број банака које су пропале. Не рачунајући Дафимент банку, Југоскандик и Беобанку, ту су и Агробанка, Нова Агробанка, Универзал банка, Привредна банка Београд, Привредна банка Панчево, Развојна банка Војводине, Метал банка, Чачанска банка и Панонска банка", издвојио је економиста.
"Када су те банке пропале, активиран је механизам који се зове Агенција за осигурање депозита. У мом случају депозитар је била Банка Поштанска штедионица. Свима нама који смо имали рачуне у тим банкама, након што су они угашени преко стечајног управника, новац је преусмераван у Поштанску штедионицу, мада то може да буде и нека друга банка, у зависности од поступка. У мом случају, чини ми се, новац сам добио после четири месеца, а тај рок може бити краћи или дужи. На пример, у Босни сам чекао пет до шест месеци. Све зависи од околности и поступка кроз који држава исплаћује оно за шта је гарантовала. Депозити су осигурани до 50.000 евра. Дакле, сви који имају новац у банци која је пропала или би евентуално могла да пропадне, било да је реч о ороченом депозиту или новцу на текућем личном рачуну, осигурани су до тог износа, у складу са законом. То је 100 одсто сигурно, зато што држава гарантује за те депозите и исплаћује их у динарима. У том смислу, нема дилеме да ће новац бити исплаћен. Друго је питање по ком ће вас курсу евра дочекати када добијете новац", закључио је Антић.
Ваше мишљење нам је важно - оставите коментар, није потребна регистрација!