Све вести
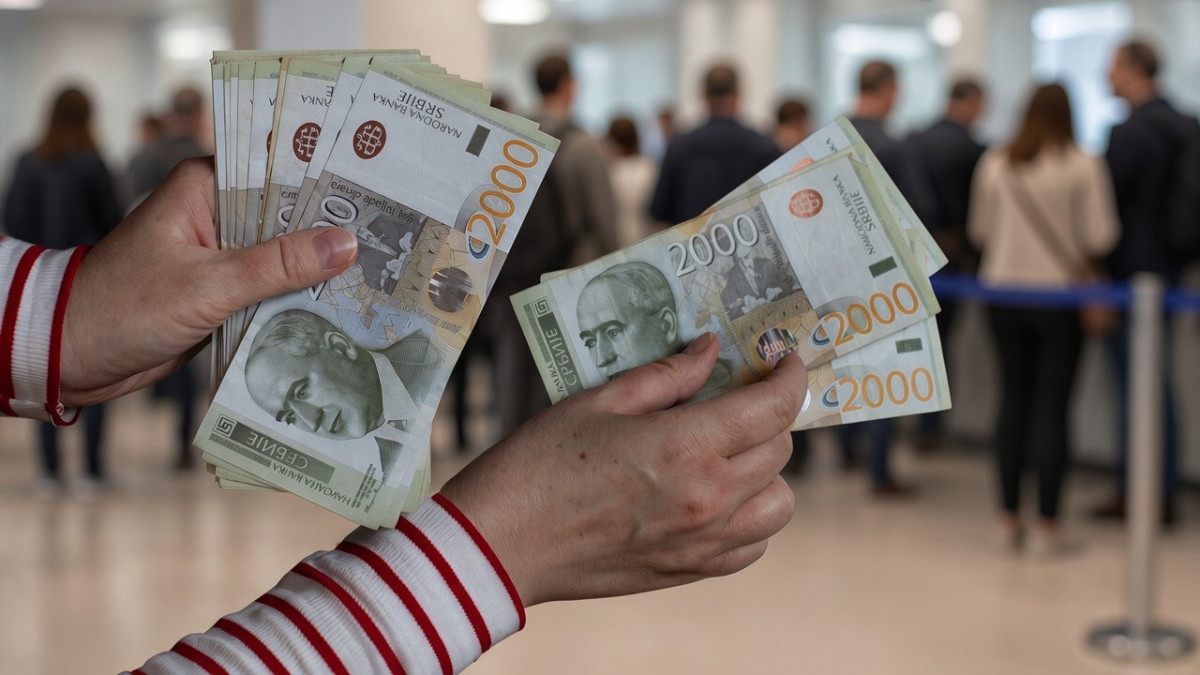
Фото из чланка: Еуронеwс.рсMilijarde „leže“ na računima građana Srbije: Gde ulagati novac i kakve mogućnosti pružaju investicioni fondovi
Преглед вести
Заједнички текст
Реченице које преносе сви медији.
Грађани Србије на рачунима држе око 11 милијарди евра, које углавном не доносе принос, иако се већина и даље ослања на традиционалну штедњу, инвестициони фондови постају све заступљенији. Поставља се питање какве могућности пружају и на шта треба обратити пажњу пре него што новац уложимо.
Новац на рачуну сигуран је и доступан, али његова куповна моћ може да опада под утицајем инфлације. Иако су грађани претежно окренути традиционалној штедњи, финансијска култура и свест о другим могућностима улагања полако се мењају.
Зато се све више говори о алтернативним начинима улагања, међу којима су и инвестициони фондови. Ипак, јесу ли грађани спремни да новац повере другачијим облицима улагања, или се радије држе проверених начина штедње?
Неки кажу да уштеђевину чувају у домаћој банци, други да штеде на више места, док поједини новац држе код куће. Принос у инвестиционим фондовима подразумева и ризик
Цео упоредни текст14 реченица у више медија, 4 само у једном
Текст из 2 чланка. 22 реченице преносе сви.
Још 4 реченице које преноси само по један медиј
- Новац на рачуну јесте сигуран и доступан, али му куповна моћ може падати због инфлације, па расте интересовање за инвестиционе фондове.
- Поповић наводи да је укупна имовина фондова за пет година порасла 3,5 пута, а улагања могу бити месечна или једнократна.
- Већи принос значи и већи ризик: новчани фондови су мање ризични, док је пре улагања важно знати где се новац улаже и када може да се повуче.
Милијарде "леже" на рачунима грађана Србије: Где улагати новац и какве могућности пружају инвестициони фондови
Грађани Србије на рачунима држе око 11 милијарди евра, које углавном не доносе принос, иако се већина и даље ослања на традиционалну штедњу, инвестициони фондови постају све заступљенији.
Поставља се питање какве могућности пружају и на шта треба обратити пажњу пре него што новац уложимо.
Новац на рачуну сигуран је и доступан, али његова куповна моћ може да опада под утицајем инфлације.
Иако су грађани претежно окренути традиционалној штедњи, финансијска култура и свест о другим могућностима улагања полако се мењају.
Зато се све више говори о алтернативним начинима улагања, међу којима су и инвестициони фондови.
Ипак, јесу ли грађани спремни да новац повере другачијим облицима улагања, или се радије држе проверених начина штедње?
Неки кажу да уштеђевину чувају у домаћој банци, други да штеде на више места, док поједини новац држе код куће.
Принос у инвестиционим фондовима подразумева и ризик
У инвестиционе фондове новац може да се уплаћује у складу са финансијским могућностима.
Председник Надзорног одбора Друштва за управљање инвестиционим фондовима Зоран Поповић каже за Еуронеwс Србија да је за последњих пет година укупна имовина фондова порасла 3,5 пута.
"Штедња представља једну активност где ви одвајате ону количину новца која је вама расположива у току једног месеца, стављате са стране.
Код инвестиционих фондова ви практично то исто можете чинити.
Ми имамо клијенте који уплаћују на месечном нивоу, у складу са својим могућностима, неки уплаћују једнократно.
И практично, тај новац наш тим портфолио менаџера и професионалних управљача инвестира тај новац у различите активе и, да кажем, прави принос кроз одређени временски период за вас", рекао је он.
Ипак, могућност зараде подразумева и ризик.
Висина потенцијалног приноса зависи од врсте улагања и ризика који је инвеститор спреман да преузме.
Управљачи фондова прате кретања на финансијским тржиштима, као и утицај геополитичких дешавања и политичких нестабилности на вредност инвестиција.
"Различити су, да кажем, ризични профили, различите су и инвестиционе стратегије.
Имате мање ризичне фондове који практично доносе мање приноса, и то је нешто са чиме ви треба да се упознате.
Инвестициона стратегија и перформансе у претходном периоду", рекао је Поповић.
Наводи и да новчани фондови углавном улажу у државне обвезнице и банкарске депозите и носе мањи ризик, док алтернативни фондови могу улагати и у различите врсте имовине.
Пре улагања потребно је разумети где се новац улаже, колики губитак можемо да поднесемо и под којим условима можемо да повучемо средства.